Domain rqda.de kaufen?
Wir ziehen mit dem Projekt
rqda.de um.
Sind Sie am Kauf der Domain
rqda.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rqda.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **

Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
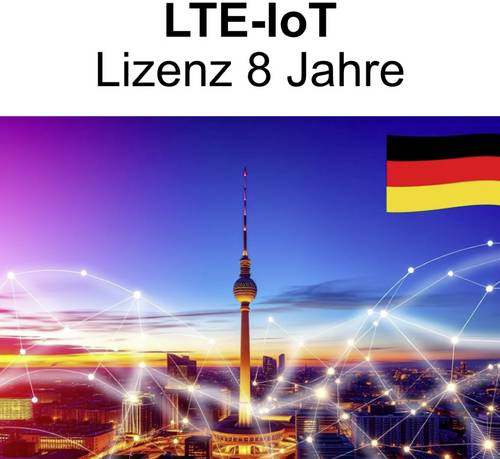
MEDX5 LTE-IoT Datenmanagement Paket (8 Jahres Lizenz!) DefibrillatorSichern Sie die Einsatzbereitschaft Ihres Defibrillators und sparen Sie dabei bares Geld - von Anfang an! Mit dem myPRIMEDIC Connect Datenpaket entfällt der regelmäßige, manuelle Kontrollaufwand. Ihr Gerät überwacht sich rund um die Uhr selbst und meldet seinen Zustand automatisch an die zentrale Verwaltungsplattform myPRIMEDIC Control. Das gibt Ihnen sofortige Sicherheit, reduziert Ihre Betriebskosten und sorgt dafür, dass Ihr Laien- Defibrillator im Ernstfall zu 100 % bereit ist. Ihre Vorteile: Sofort sparen und maximal sicher sein Geld sparen durch reduzierten Aufwand: Die automatische 24/7-Fernüberwachung ersetzt die zeitaufwändigen, manuellen Kontrollen. Sie oder Ihre Mitarbeiter müssen nicht mehr persönlich den Status von Batterie und Elektroden prüfen. Das spart wertvolle Arbeitszeit und somit Kosten - schon ab dem ersten Tag. Maximale Sicherheit ohne Aufwand: Das System prüft sich 365 Tage im Jahr selbst. Bei einer Störung oder niedrigem Batteriestand erhalten Sie sofort eine Benachrichtigung. So ist der Defibrillator garantiert immer einsatzbereit, wenn er gebraucht wird. Zukunftssicher und gesetzeskonform: Mit diesem Paket erfüllen Sie schon heute die ab 2027 geltende Medizinprodukte- Betreiberverordnung (MPBetreibV), die eine Fernüberwachung für Defibrillatoren vorschreibt. Sie investieren also nicht nur in heutige, sondern auch in zukünftige Sicherheit. Unsere Em219,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OSRAM HG/100 PICO – Spektrallampe für wissenschaftliche Forschung & AnalyseOSRAM HG/100 1A PICO SPEKTRAL Die OSRAM HG/100 1A PICO ist eine Quecksilber-Spektrallampe für wissenschaftliche Anwendungen in der Optik, Strahlungsphysik und Spektroskopie. Sie wird nicht zur Beleuchtung eingesetzt, sondern als präzise Strahlungsquelle zur Analyse von Spektrallinien in Labor- und Forschungsumgebungen. Durch ihre stabile Emission eignet sie sich für hochpräzise Mess- und Kalibrieraufgaben. Technische Daten Leistung: 22 W Spannung (Brennspannung): 45 V Stromstärke: 1,0 A Stromart: AC/DC Gesamtlänge: 100 mm Durchmesser: 21 mm Wendeldurchmesser: 3 mm Wendellänge: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie Chemische Analytik Medizinische Forschung und Laboranwendungen Produktvorteile Präzise definierte Spektralstrahlung Stabile Emissionscharakteristik für Messanwendungen Geeignet für hochsensible optische Systeme Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Spektrallampe Für wissenschaftliche Analyse- und Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für reproduzierbare spektrale Ergebnisse Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und kann bei Beschädigung gefährliche Stoffe freisetzen. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorgaben.538,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **

Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
Ist Rechnungswesen schwer?
Ist Rechnungswesen schwer? Das hängt von verschiedenen Faktoren ab. Einige finden es schwierig, da es viele Regeln und Vorschriften gibt, die beachtet werden müssen. Andere empfinden es als herausfordernd, da es ein hohes Maß an Genauigkeit erfordert. Für manche kann es auch kompliziert sein, da es verschiedene Bereiche wie Buchhaltung, Controlling und Steuern umfasst. Letztendlich ist die Schwierigkeit des Rechnungswesens subjektiv und hängt von den individuellen Fähigkeiten und Interessen ab. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
MEDX5 LTE-IoT Datenmanagement Paket (8 Jahres Lizenz!) DefibrillatorSichern Sie die Einsatzbereitschaft Ihres Defibrillators und sparen Sie dabei bares Geld - von Anfang an! Mit dem myPRIMEDIC Connect Datenpaket entfällt der regelmäßige, manuelle Kontrollaufwand. Ihr Gerät überwacht sich rund um die Uhr selbst und meldet seinen Zustand automatisch an die zentrale Verwaltungsplattform myPRIMEDIC Control. Das gibt Ihnen sofortige Sicherheit, reduziert Ihre Betriebskosten und sorgt dafür, dass Ihr Laien- Defibrillator im Ernstfall zu 100 % bereit ist. Ihre Vorteile: Sofort sparen und maximal sicher sein Geld sparen durch reduzierten Aufwand: Die automatische 24/7-Fernüberwachung ersetzt die zeitaufwändigen, manuellen Kontrollen. Sie oder Ihre Mitarbeiter müssen nicht mehr persönlich den Status von Batterie und Elektroden prüfen. Das spart wertvolle Arbeitszeit und somit Kosten - schon ab dem ersten Tag. Maximale Sicherheit ohne Aufwand: Das System prüft sich 365 Tage im Jahr selbst. Bei einer Störung oder niedrigem Batteriestand erhalten Sie sofort eine Benachrichtigung. So ist der Defibrillator garantiert immer einsatzbereit, wenn er gebraucht wird. Zukunftssicher und gesetzeskonform: Mit diesem Paket erfüllen Sie schon heute die ab 2027 geltende Medizinprodukte- Betreiberverordnung (MPBetreibV), die eine Fernüberwachung für Defibrillatoren vorschreibt. Sie investieren also nicht nur in heutige, sondern auch in zukünftige Sicherheit. Unsere Em219,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
OSRAM HG/100 PICO – Spektrallampe für wissenschaftliche Forschung & AnalyseOSRAM HG/100 1A PICO SPEKTRAL Die OSRAM HG/100 1A PICO ist eine Quecksilber-Spektrallampe für wissenschaftliche Anwendungen in der Optik, Strahlungsphysik und Spektroskopie. Sie wird nicht zur Beleuchtung eingesetzt, sondern als präzise Strahlungsquelle zur Analyse von Spektrallinien in Labor- und Forschungsumgebungen. Durch ihre stabile Emission eignet sie sich für hochpräzise Mess- und Kalibrieraufgaben. Technische Daten Leistung: 22 W Spannung (Brennspannung): 45 V Stromstärke: 1,0 A Stromart: AC/DC Gesamtlänge: 100 mm Durchmesser: 21 mm Wendeldurchmesser: 3 mm Wendellänge: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie Chemische Analytik Medizinische Forschung und Laboranwendungen Produktvorteile Präzise definierte Spektralstrahlung Stabile Emissionscharakteristik für Messanwendungen Geeignet für hochsensible optische Systeme Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Spektrallampe Für wissenschaftliche Analyse- und Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für reproduzierbare spektrale Ergebnisse Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und kann bei Beschädigung gefährliche Stoffe freisetzen. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorgaben.538,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
OSRAM 150W XBO CR OFR – Kurzbogenlampe für optische Systeme & ForschungOsram Xenon-Kurzbogenlampe XBO 150W/CR OFR Die Osram XBO 150W/CR OFR ist eine Hochdruck-Xenon-Kurzbogenlampe, die speziell für anspruchsvolle mikroskopische und optische Anwendungen entwickelt wurde. Sie liefert eine extrem hohe Leuchtdichte als punktförmige Lichtquelle und sorgt für eine stabile, tageslichtähnliche Farbtemperatur mit sehr hoher Farbwiedergabe. Typisch ist ihr Einsatz in wissenschaftlichen Mikroskopen und Präzisions-Lichtsystemen. Technische Daten Lampenleistung: 125–150 W Lampenspannung: 15–18 V (Betrieb typisch ca. 17,5 V) Nennstrom: 8500 mA Sockel: SFc12-4 Lichtstrom: ca. 2900 lm Durchmesser: 20 mm Länge: 150 mm Lebensdauer: ca. 1200 h Farbtemperatur: ca. 6000 K (Daylight) Farbwiedergabeindex: Ra > 95 Lichtcharakteristik: sehr hohe Leuchtdichte (Punktlichtquelle) Spektrum: kontinuierlich im sichtbaren Bereich Lichtbogen: stabil Sofortstart: ja Wiederzündung: Heißwiederzündung möglich Dimmbarkeit: ja Betrieb: nur in geschlossenen, speziell vorgesehenen Gehäusen Diese Lampe wird vor allem in Mikroskopie-Systemen (z. B. Olympus-Lampengehäusen) sowie in hochpräzisen optischen Anwendungen eingesetzt, bei denen maximale Lichtqualität, Stabilität und Farbtreue erforderlich sind.546,76 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
-
Ist Rechnungswesen schwer?
Ist Rechnungswesen schwer? Das hängt von verschiedenen Faktoren ab. Einige finden es schwierig, da es viele Regeln und Vorschriften gibt, die beachtet werden müssen. Andere empfinden es als herausfordernd, da es ein hohes Maß an Genauigkeit erfordert. Für manche kann es auch kompliziert sein, da es verschiedene Bereiche wie Buchhaltung, Controlling und Steuern umfasst. Letztendlich ist die Schwierigkeit des Rechnungswesens subjektiv und hängt von den individuellen Fähigkeiten und Interessen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.